企業のサステナビリティ情報開示では、「TCFD」と「TNFD」という言葉を目にする機会が増えています。
名前は似ていますが、TCFDは主に気候変動、TNFDは自然や生物多様性を対象とする枠組みです。一方、ガバナンスや情報開示の基本構造は共通しており、両者を別々ではなく一体的に管理することが重要です。
ただし、TNFDでは、事業活動の場所、生態系の状態、自然への依存・影響などを調べる必要があり、TCFDとは異なる技術的な課題があります。
本記事では、TCFDとTNFDの違い、共通点、TNFD特有の課題と対応方法をわかりやすく解説します。
本記事は2026年8月時点の公開情報に基づいています。実際の情報開示では、各基準・ガイダンスの最新版をご確認ください。
目次
- TCFDとは
- TNFDとは
- TCFDとTNFDの違い
- 両者に共通する4つの柱
- 具体例で理解するTCFDとTNFD
- TNFDのLEAPアプローチ
- TNFD特有の技術的課題
- 技術的課題への対処方策
- TCFDとTNFDを統合して進める方法
- 企業は何から始めればよいか
- まとめ
- 参考資料・更新履歴
1. TCFDとは
TCFDは、Task Force on Climate-related Financial Disclosuresの略称で、日本語では「気候関連財務情報開示タスクフォース」と呼ばれます。
企業が、気候変動によるリスクと機会を把握し、経営や財務への影響を投資家などへ開示するための枠組みです。
例えば、次のような課題を扱います。
- 豪雨や洪水によって工場が被害を受ける
- 気温上昇によって農産物の収量が低下する
- 脱炭素政策によって化石燃料の利用コストが上がる
- 温室効果ガス削減のために設備投資が必要になる
- 再生可能エネルギーや省エネ商品の市場が拡大する
TCFDは2017年に最終提言を公表し、世界の気候関連情報開示に大きな影響を与えました。
なお、TCFDのタスクフォース自体は役割を終え、2023年10月に解散しています。ただし、TCFDの考え方がなくなったわけではありません。
TCFDの提言は、ISSBが公表したIFRS S1・S2に全面的に組み込まれています。企業は引き続きTCFD提言を利用でき、TCFDからISSB基準へ移行しやすい構造になっています。
2. TNFDとは
TNFDは、Taskforce on Nature-related Financial Disclosuresの略称で、日本語では「自然関連財務情報開示タスクフォース」と呼ばれます。
企業や金融機関が、自然への依存・影響と、そこから生じるリスク・機会を把握し、経営や情報開示へ反映するための枠組みです。最終提言は2023年9月に公表されました。
TNFDが対象とする自然には、森林、草地、河川、湖沼、海洋、農地、土壌、生物種などが含まれます。
例えば、次のような課題を扱います。
- 工場が地域の水資源に依存している
- 農産物の生産が土壌や受粉昆虫に支えられている
- 土地開発によって生物の生息地が減少する
- 排水や廃棄物が河川・海洋へ影響を与える
- 自然資源の減少によって原材料が不足する
- 自然再生や環境配慮型商品が新しい事業機会になる
TNFDでは、企業と自然の関係を次の4つの観点から整理します。
| 分類 | 意味 | 例 |
|---|---|---|
| 依存 | 企業が自然の機能に頼ること | 水供給、受粉、土壌形成、洪水調整 |
| 影響 | 企業活動が自然を変化させること | 土地改変、取水、汚染、資源採取 |
| リスク | 依存・影響から企業に生じる不利益 | 原材料不足、規制、訴訟、操業停止 |
| 機会 | 自然への対応から生まれる企業価値 | 節水、自然再生、新商品、資金調達 |
出典:TNFD公式サイト
3. TCFDとTNFDの違い
両者の主な違いは、評価する対象と必要なデータにあります。
| 比較項目 | TCFD | TNFD |
| 主なテーマ | 気候変動 | 自然、生物多様性、生態系 |
| 主な対象 | 気候関連のリスクと機会 | 自然への依存・影響と、それに伴うリスク・機会 |
| 代表的な課題 | 温室効果ガス、異常気象、脱炭素政策 | 土地利用、水、生物資源、汚染、外来種 |
| 代表的な指標 | 温室効果ガス排出量、削減目標、炭素価格 | 土地改変面積、取水量、生態系の状態、絶滅危惧種 |
| 場所の重要性 | 災害等の物理的リスク評価で重要 | 原則として非常に重要 |
| 主な評価方法 | 排出量算定、気候シナリオ分析 | LEAP、場所別の依存・影響評価 |
| 推奨開示項目 | 11項目 | 14項目 |
| 現在の位置づけ | 提言はISSB基準へ組み込まれた | 市場主導の自然関連リスク管理・開示枠組み |
TNFDでは「場所」が特に重要
温室効果ガスは、排出場所が異なっても地球全体の気候変動へ影響します。
一方、自然への影響は場所によって大きく異なります。
例えば、同じ量の水を使用しても、水が豊富な地域と水不足が深刻な地域ではリスクが違います。同じ面積を開発しても、一般的な市街地と絶滅危惧種が生息する湿地では影響が異なります。
そのため、TNFDでは工場、農地、鉱山、主要調達先などの場所を確認し、周辺の生態系、水資源、生物多様性の重要性と重ねて評価します。
自然には単一の共通指標がない
気候変動では、複数の温室効果ガスをCO₂換算量として集計できます。
一方、自然には同等の世界共通指標がありません。森林面積、河川の水質、絶滅危惧種、土壌、生態系の状態などは、それぞれ異なる単位で評価されます。
TNFD対応では、単一スコアだけでなく、複数の指標を組み合わせる必要があります。
4. 両者に共通する4つの柱
TCFDとTNFDは、情報開示の基本構造が共通しています。
| 開示領域 | 主な内容 |
| ガバナンス | 取締役会・経営陣が課題をどう監督・管理しているか |
| 戦略 | 課題が事業、経営戦略、財務計画へどう影響するか |
| リスク管理 | リスクをどう特定・評価・管理しているか |
| 指標と目標 | どの指標・目標を使用し、実績をどう管理しているか |
TNFDでは、3番目の柱を「リスクと影響の管理」とし、自然への依存・影響をより明確に扱います。
共通構造を採用しているため、企業はTCFD対応で構築した取締役会の監督、全社リスク管理、目標管理などをTNFDにも活用できます。
出典:TNFD・推奨開示
5. 具体例で理解するTCFDとTNFD
食品メーカーを例に考えてみましょう。
TCFDで確認すること
- 農産物の生産地で高温や干ばつが増えないか
- 洪水によって工場や物流が停止しないか
- 温室効果ガス排出規制がコストへどう影響するか
- 省エネや再生可能エネルギーをどう導入するか
TNFDで確認すること
- 農産物の生産が土壌、水、受粉昆虫にどれだけ依存しているか
- 原材料調達が森林減少や生息地改変につながっていないか
- 農薬や肥料が河川・土壌へ影響を与えていないか
- 水不足によって地域住民や生態系との競合が起きないか
- 再生農業や流域保全が調達の安定化につながらないか
実際には、気温上昇や干ばつが森林火災、生態系劣化、水不足を引き起こすなど、気候と自然は密接に結び付いています。
6. TNFDのLEAPアプローチ
TNFDでは、自然関連課題を特定・評価するための実務的な手順として「LEAPアプローチ」が示されています。

| フェーズ | 内容 | 主な確認事項 | 主な成果 |
| Locate | 自然との接点を発見する | 拠点、調達先、生態系、保護地域、水ストレス | 優先地域、拠点マップ |
| Evaluate | 自然への依存と影響を評価する | 水、土地、生物資源、汚染、資源採取 | 依存・影響の一覧 |
| Assess | リスクと機会を評価する | 操業、調達、規制、評判、財務、事業機会 | リスク・機会の優先順位 |
| Prepare | 対応と開示を準備する | 戦略、目標、指標、行動計画、開示 | 対応計画、KPI、開示案 |
Locate:どこで自然と関係しているか
工場、農地、鉱山、物流拠点、主要調達先などを地図化し、保護地域、水ストレス、生態系の状態などと重ねます。
すべての場所を同じ精度で調べるのではなく、詳細評価を優先すべき場所を絞り込む段階です。
Evaluate:何に依存し、何へ影響しているか
事業が依存する生態系サービスと、自然へ与える影響を整理します。
主な影響要因は、土地・淡水・海洋利用の変化、自然資源の直接採取、気候変動、汚染、侵略的外来種等です。
Assess:経営へどう影響するか
依存・影響が、売上、調達、操業、資産価値、規制、評判、資金調達へどうつながるかを評価します。
例えば、水への依存そのものは財務リスクではありません。水不足の可能性、代替水源、操業への影響を評価して、具体的なリスクとして整理します。
Prepare:何をするか
重要課題について、回避・低減・再生等の対策、目標、指標、責任部門、予算、モニタリング方法を決め、TNFDに沿った開示へつなげます。
LEAPは一度で完了する直線的な手続ではなく、追加情報やモニタリング結果を反映しながら改善するプロセスです。
7. TNFD特有の技術的課題
TNFDでは、TCFDとは異なる次のような技術的課題があります。
| 技術的課題 | なぜ難しいのか |
| 場所の特定 | 自社拠点だけでなく、原材料の生産地まで必要になる場合がある |
| 指標の選択 | 自然にはCO₂換算量のような単一の共通指標がない |
| データ不足 | 種や生態系のデータは、地域・分類群によって不足している |
| ベースライン | 何を本来の状態、目標状態とするか判断が必要 |
| バリューチェーン | サプライヤーの先にある農地、森林、鉱山等を追跡しにくい |
| 財務影響への変換 | 自然への依存・影響が、直ちに金額として表れるとは限らない |
| シナリオ分析 | 気候だけでなく、土地、水、生態系、政策等を考慮する必要がある |
| 指標の集約 | 単一スコア化によって希少種等の重要情報が隠れる可能性がある |
| データの比較可能性 | 調査年度、解像度、調査方法がそろっていない |
| 専門性 | 生態学、GIS、水資源、調達、リスク管理等の知識が必要 |
8. 技術的課題への対処方策
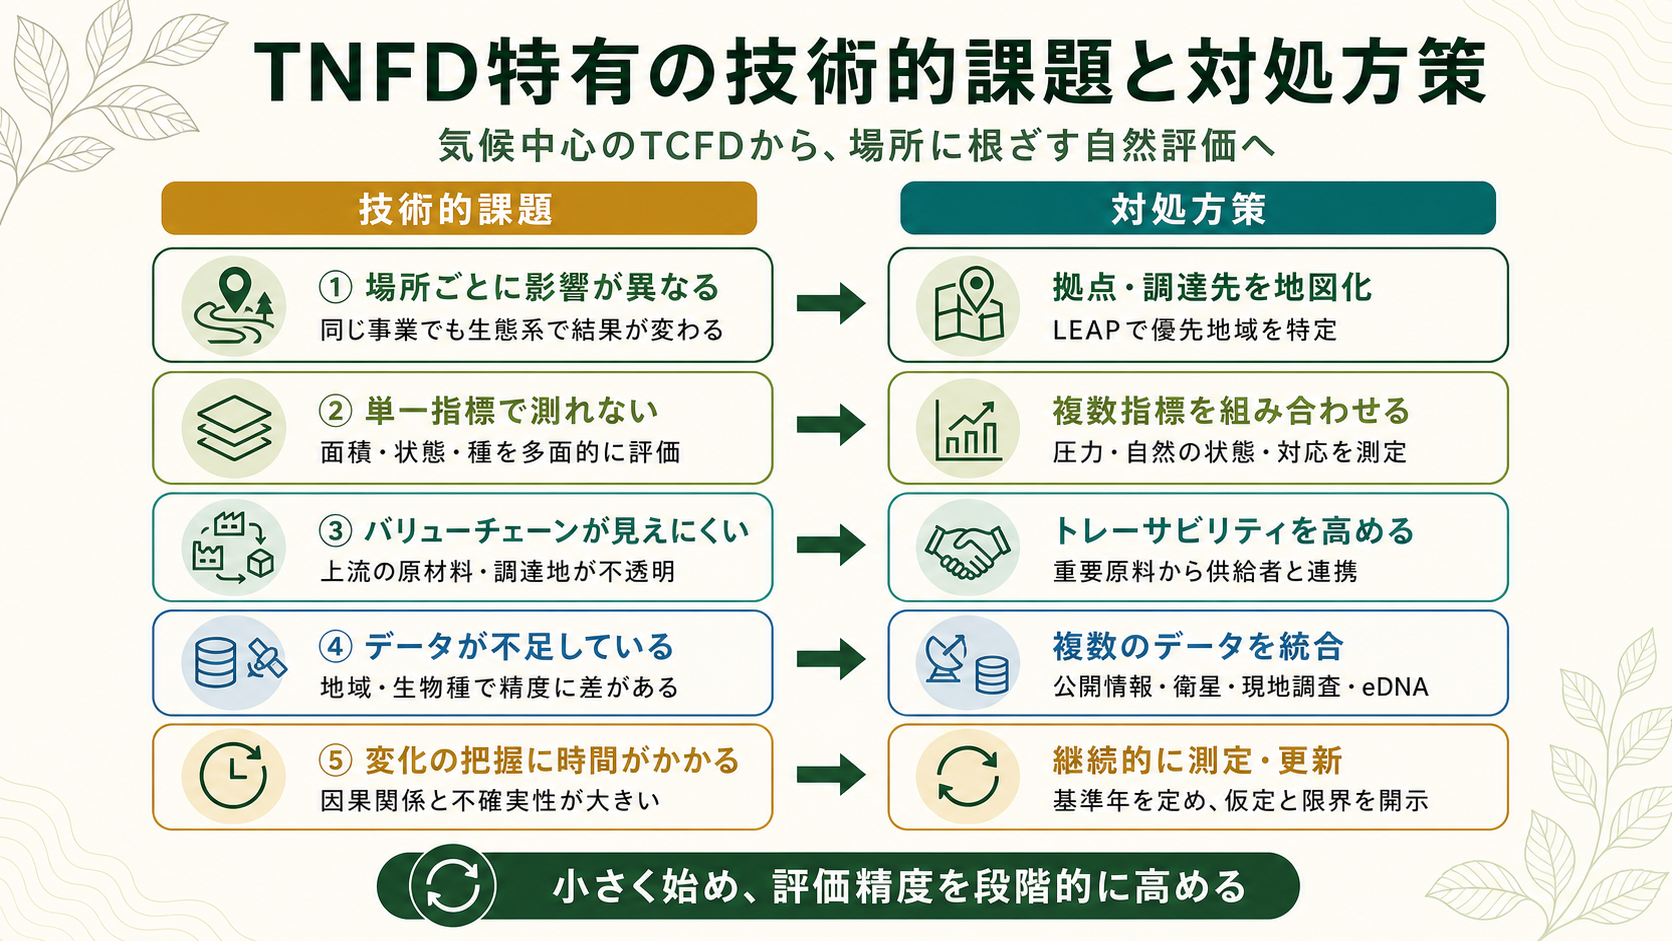
場所は段階的に特定する
最初からすべての調達先を詳細に特定する必要はありません。
次の順序で進めると現実的です。
- 自社拠点の住所・緯度経度を整理する
- 主要な一次サプライヤーを整理する
- 自然への影響が大きい原材料を抽出する
- 国・地域・流域単位で生産地を確認する
- 重要な原材料から農地・鉱山・森林等まで追跡する
複数の指標を組み合わせる
TNFD対応では、少なくとも次の指標群を検討します。
| 評価対象 | 指標例 |
| 生態系の面積 | 森林、湿地、草地等の面積・改変面積 |
| 生態系の状態 | 植生自然度、在来種率、分断度、BII、MSA |
| 種・個体群 | 種数、個体数、占有率、絶滅危惧種 |
| 水 | 取水量、消費量、水質、水ストレス |
| 汚染 | 排水、農薬、肥料、廃棄物 |
| 企業の対応 | 保全面積、再生面積、対策費、管理状況 |
統合スコアを使用する場合も、場所、生態系、種、影響要因別の内訳を残します。
データ不足でも評価を始める
自然関連データが完全にそろうまで待つ必要はありません。
TNFDの導入ガイダンスでは、既存データを確認したうえで、二次データ、モデル、代理データを活用し、精度を段階的に高める考え方が示されています。
| 段階 | 使用データの例 |
| 初期スクリーニング | 国・地域平均、公開データ、業種・原材料別モデル |
| 優先地域の抽出 | 拠点座標、保護地域、水ストレス、土地被覆図 |
| 詳細評価 | サプライヤーデータ、現地調査、衛星、環境DNA |
| 継続モニタリング | 固定調査地点、定期測定、管理記録 |
データの年度、出典、解像度、推計方法、不確実性を記録することが重要です。
バリューチェーンに優先順位を付ける
調達量・調達額だけでなく、次の条件も考慮します。
- 土地、水、生物資源への依存が大きい
- 森林減少や水不足のリスクが高い
- 保護地域・重要生物多様性地域に近い
- 代替調達が難しい
- 規制・評判リスクが高い
初年度は国・地域平均を使い、その後、重要な原材料からトレーサビリティを高める方法もあります。
出典:TNFD「Guidance on value chains」
依存・影響を財務リスクへつなげる
自然関連課題は、影響経路を使って経営・財務へつなげます。
流域の水資源が減少する
→ 取水制限が発生する
→ 生産量が低下する
→ 売上減少や追加投資が発生する
初期段階では、高・中・低などの定性的評価から始め、重要なリスクについて次の項目を定量化します。
- 影響を受ける売上・資産・生産能力
- 発生可能性と発生時期
- 影響期間
- 代替原材料・代替水源
- 対策費用
- 残余リスク
ベースラインと評価範囲を明示する
自然再生の成果を示す場合は、何と比較した改善なのかを明確にします。
- 事業開始前
- 現在の状態
- 人為的影響が小さい参照地点
- 過去の自然状態
- 対策を実施しなかった場合
また、直接操業のみか、上流・下流まで含むのか、対象外とした地域・原材料は何かを説明します。
出典:TNFD「Getting started with the TNFD Recommendations」、TNFD「Metrics」
9. TCFDとTNFDを統合して進める方法
TCFDとTNFDは、別々の担当者が独立して進めるより、可能な範囲で統合する方が効率的です。
共通化しやすい項目には、次のものがあります。
- 取締役会・経営陣による監督
- 全社リスク管理
- 拠点・サプライチェーン情報
- シナリオ分析
- 目標・KPIの管理
- データ収集・内部統制
- 統合報告書等での開示
- ステークホルダーとの対話
ただし、評価指標は共通ではありません。
例えば、森林再生は炭素吸収と生物多様性の双方に貢献する可能性があります。一方、場所に合わない植林は地域の生態系や水資源に悪影響を与えることがあります。
気候への効果だけで判断せず、自然との相乗効果とトレードオフを確認する必要があります。
10. 企業は何から始めればよいか
すでにTCFD対応を行っている企業は、既存体制を活用しながら次の順序でTNFDへ広げられます。
- ガバナンス・リスク管理体制を確認する
- 環境、調達、拠点、リスクデータを棚卸しする
- 自社拠点と主要調達先へ位置情報を付与する
- 公開データやモデルで全体をスクリーニングする
- 高リスクの拠点・原材料を特定する
- 優先対象に現地・一次データを追加する
- 自然への依存・影響を複数の指標で評価する
- 財務リスク・機会へ変換する
- 目標、行動計画、モニタリング方法を設定する
- TCFD・ISSB関連情報と統合して開示する
初年度から完璧なデータをそろえることよりも、重要性が高い課題から評価し、対象範囲とデータ品質を毎年改善する方が現実的です。
11. まとめ
TCFDとTNFDは、次のように整理できます。
- TCFDは、気候変動に関するリスクと機会を扱う
- TNFDは、自然への依存・影響と、それに伴うリスク・機会を扱う
- 両者とも、ガバナンス、戦略、リスク管理、指標と目標を基本とする
- TCFDの提言はISSB基準へ組み込まれている
- TNFDでは、事業活動の場所が特に重要になる
- 自然にはCO₂換算量のような単一の共通指標がない
- TNFDには、データ不足、場所の特定、バリューチェーン追跡等の技術的課題がある
- 二次データやモデルから開始し、重要拠点を現地データで補完できる
- 気候と自然は密接に関係するため、両者を統合的に管理することが望ましい
TCFDとTNFDへの対応は、報告書を作ること自体が目的ではありません。
気候変動と自然の変化が自社へ与える影響と、自社の活動が環境へ与える影響を理解し、リスク管理、資源配分、調達、投資、事業戦略へ反映することが本来の目的です。
12. 参考資料・更新履歴
参考資料
- TCFD公式サイト・About
- IFRS財団「ISSB and TCFD」
- IFRS財団「Making the transition from TCFD to ISSB」
- TNFD公式サイト
- TNFD・推奨開示
- TNFD・LEAPアプローチ
- TNFD・Getting started
- TNFD・Guidance on value chains
- TNFD・Metrics
更新履歴
- 2026年8月:初版作成
- 2026年8月:TCFDの解散およびISSBへの引き継ぎ状況を確認
- 2026年8月:TNFDの推奨開示、LEAP、指標体系を確認
- 2026年8月:TCFDと異なるTNFDの技術的課題、データ不足、バリューチェーンへの対応方法を追加